2023年の個人投資成績についてまとめる。昨年のものはこちら。毎月の権利取得時にも資産推移を記述しているが、あれは月末時点ではなく権利付最終売買日時点のもの。さらに比率の計算は概算で出しているので、この記事中での計算方法とは違っている。なので厳密な数字は合っていない。
■2023年の評価額推移
□評価額の月別推移
2022年末の投資資産評価額を100%としてその後どのように推移したのかをグラフ化。投資資産(日本株とJ-REIT、証券口座内の現金)のみの金額。他に生活資金の決済口座といざという時の生活防衛資金用の銀行口座がある。

折れ線グラフは基準価額の推移。グラフの評価額は2022年末の基準価額を100%として百分率で表したもの。年途中での資金追加時の評価額推移をより厳密にするために、投資信託をモデルにして簡易に計算するようにした。資金を追加したときに、その時の基準価額で割って追加する口数を決める。
日経平均株価は2022年末終値26,094.50円から始まり年初2022/1/4に最安値25,661.89円をつけ、その後は年後半に行くに従い上昇して最高値を付けたのは2023/11/20で33,853.46は、バブル後最高値。年前半は米国利上げとそれに伴う円安ドル高により株価が牽引され、年後半は日銀の金利政策変更観測と米国景気加熱を要因として利下げ反転への警戒感による円高ドル安傾向の影響を受けて株価が上下していたように思う。2022年末終値から7,369.67円(+28.24%)の上昇。年間の値幅は8191.57円だった。
そんな中で、投資資金は月末の評価額ではマイナスになることはなく、ほぼ右肩上がり。最高は8月末の+11.61%だったが、その後は下落して11月に一時持ち直すが12月末には少し下落して最終的には投資資産は+9.85%だった。大型株の組み込みが少なく、金利上昇がマイナスに作用するJ-REITを多く所有している悪影響もあり上昇幅は日経平均の約3分の1と大負けとなってしまった。TOPIXも前年末1,891.71ポイントから2,366.39ポイントになり+25.09%。TOPIXに対しても大負けとなってしまった。東証リート指数は1,894.06ポイントから1806.96ポイントで-4.60%。
なお、現時点でSBI証券と楽天証券を投資に使っているが評価額としては楽天銀行の預金残高も含めている。楽天銀行と楽天証券はマネーブリッジで連携していると、銀行口座と証券口座で自動的に資金の入出金ができる。証券口座は利息が付かないが銀行口座は普通預金が優遇金利で利息が付く。マネーブリッジ連携している場合の普通預金金利は0.10%、ただし300万円超の部分は0.04%となる(2023/12時点)。
2016年は日経平均+0.42%に対して、個人資産評価額+5.2%(勝ち)
2017年は日経平均の+9.07%に対して、個人資産評価額+12.65%(勝ち)
2018年は日経平均の-12.1%に対して、個人資産評価額-12.38%(引き分け)
2019年は日経平均の+18.19%に対して、個人資産評価額+19.84%(引き分け)
2020年は日経平均の+16.01%に対して、個人資産評価額-8.35%(負け)
2021年は日経平均の+4.91%に対して、個人資産評価額+11.94%(勝ち)2022年は日経平均の-9.37%に対して、個人資産評価額+2.23%(勝ち)
2023年は日経平均の+28.24%に対して、個人資産評価額+9.85%(負け)
□月ごとの評価額比較
また、評価額の変化(前月比)のみを示す図も別に作成。
※( 当月末の評価額 - 前月末の評価額 - 当月中の追加元本 ) ÷ 前月末評価額
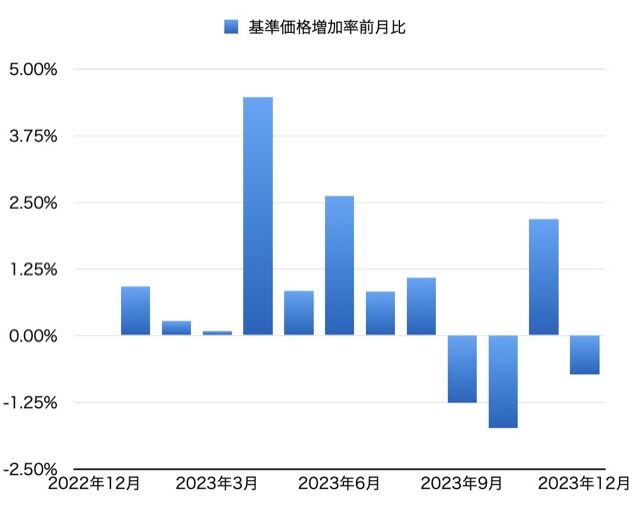
前月よりマイナスだったのは9月・10月と12月の3ヶ月のみ。一方、上昇率が特に高かったのは4月・6月・11月。
■長期推移
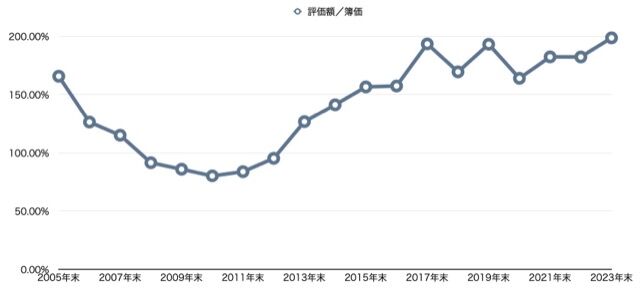
手元に記録の残っている2005年末以降の年単位の投資資産の推移もグラフ化している。
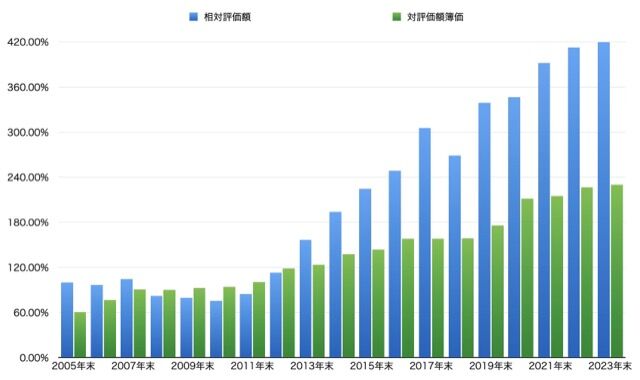
こちらは2005年末の評価額を100として指数化。この時点で投資元本(簿価)は評価額の60%程度。その後、日本株は急速に下落してくのだが、適時追加投資していき2008年には投資額に比べて保有株の評価額はマイナスに下落。その後もマイナスが続き2009年に底を打ちながらも低迷を続けた。2012年以降評価額はうなぎ登りに上昇して2017年末時点で投資額合計の2倍近くにまで成長。2018年に一時評価額は下落。2020年は追加資金の投入があり総資産自体は横ばい。2021年から2023年は増加を続けている。
「資産評価額÷投資元本」の比率をグラフにして観ると、評価利益の倍率は回復し198.66%と最高になった。ほぼ元本の2倍にまで成長した。
■インカム
□配当金
| 年 | 配当利回り | 対簿価 |
|---|---|---|
| 2015年 | 3.13% | 4.42% |
| 2016年 | 1.67% | 2.61% |
| 2017年 | 1.49% | 2.82% |
| 2018年 | 1.55% | 3.01% |
| 2019年 | 1.66% | 3.17% |
| 2020年 | 1.87% | 3.32% |
| 2021年 | 1.88% | 3.26% |
| 2022年 | 1.96% | 3.58% |
| 2023年 | 2.00% | 3.82% |
2015年の利回りが高いのは投資信託の分配金が含まれているから。分配金は沢山貰えていたけど、評価額自体がマイナスになっていたのでばかばかしいと考え翌年以降に売却をすすめて、2016年前半に全て売却済み。なので2017年以後は日本株とJ-REITの配当金・分配金のみ。配当利回りの計算方法は(年間の税引き後受取配当金合計)÷{(前年末時点の評価資産)+(当年末時点の評価資産)}× 2に変更した。
2023年中の配当利回りは 2.00% と前年よりわずかに上昇。対投資元本では3.82%。投資銘柄を選択するときに配当利回りを重視し地方銀行株を増やした。また月ごとに株主優待を受け取れるということに拘らず、リターンの低い銘柄は選ばないようにした。コロナ後で復配・増配する銘柄も増加。上場企業の配当政策も安定配当から業績連動に傾き、配当性向を明示する企業も増えている。コロナで一時停止していた無配銘柄への投資をしないルールを復活させた。
2023年11月時点での東証プライム上場企業の単純平均配当利回りは2.18%、加重平均利回りは2.16%。この平均値は税引き前のはずなので、税引き後にするとそれぞれ1.74%、1.73%。なんとか加重平均利回を上回ることができた。この数字を2.5%以上にはしたいというのが現時点での目標。
□優待
2020年中に権利取得した株主優待銘柄数は205銘柄。
| 権利月 | 2018年 | 2019年 | 2020年 | 2021年 | 2022年 | 2023年 | 2023年Δ |
|---|---|---|---|---|---|---|---|
| 1月 | 4 | 6 | 8 | 6 | 6 | 2 | -4 |
| 2月 | 26 | 25 | 26 | 29 | 30 | 25 | -5 |
| 3月 | 35 | 35 | 56 | 53 | 52 | 55 | 3 |
| 4月 | 5 | 8 | 6 | 8 | 6 | 5 | -1 |
| 5月 | 6 | 9 | 15 | 10 | 13 | 11 | -2 |
| 6月 | 15 | 18 | 21 | 16 | 14 | 15 | 1 |
| 7月 | 4 | 7 | 8 | 10 | 6 | 3 | -3 |
| 8月 | 20 | 19 | 27 | 28 | 21 | 21 | 0 |
| 9月 | 18 | 29 | 35 | 35 | 32 | 27 | -5 |
| 10月 | 4 | 9 | 8 | 8 | 5 | 5 | 0 |
| 11月 | 8 | 10 | 12 | 8 | 10 | 10 | 0 |
| 12月 | 26 | 28 | 25 | 27 | 28 | 26 | -2 |
| 合計 | 171 | 203 | 247 | 238 | 223 | 205 | -18 |
前年より18減。200前後が理想と考えていたのでほぼ実現できたと思う。来年はこの水準を維持するようにしたい。現状でもまだ管理不備がある。優待権利を取ったが、優待品が届いたかどうか不明だったり、カタログギフト等の申し込み期限を忘れそうになったり。権利取得しているつもりで取り忘れていたり、保有しているにも関わらず、別の証券会社でまた買ってしまったり。失敗を減らしていきたいが、これが続くようだともう少し銘柄数を絞る必要ができるかもしれない。
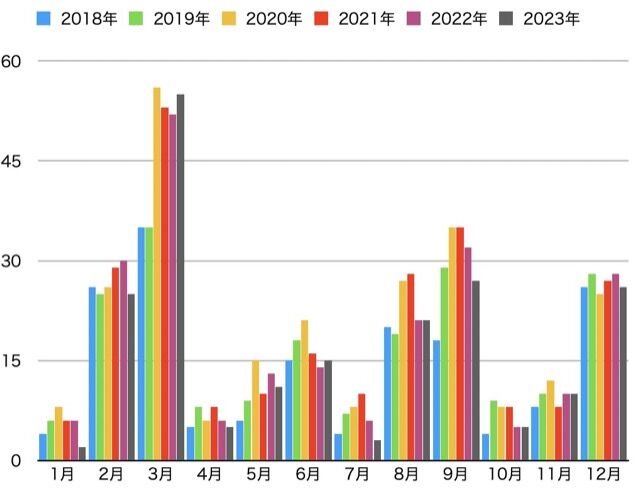
権利取得数の月別変化をグラフにする。
■考察
上記ではいろいろ日経平均に負けた理由を書いているが、正直ここまで大きく差が開く理由はわからない。日経平均だけでなくTOPIXにも大負けしているのだから言い訳もできない。来年はもう少し分析ができるように、自分の保有銘柄のセクター分布なども把握できるようにしたい。
■資産配分
J-REITが16%、日本株が84%。投資口座内の資産のみの比率。昨年とほとんど比率に変化なし。

投資資金の他に、生活防衛資金としておよそ半年くらいの預貯金がある。また、民間生命保険会社で年金保険があり、これも任意のタイミングで現金化可能なので本当に何か必要となった場合の備えにもなる。