※日記記事は株主優待が到着した時点で、到着したことだけを伝える目的で書いています。優待内容は後日順番に記事に書く予定です。到着内容の記事は原則として1日1社のみとしているため、場合によっては到着から数ヶ月遅れとなることもあります。
2026年6月28日(日)に届いた株主優待は以下:
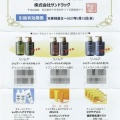
(133) [4929] アジュバンホールディングス/シャンプー:3月権利
ペイオフ(預金保険制度)とは、銀行などの金融機関が破綻した場合に、預金保険機構が預金者に代わって一定額の払い戻しを保証する仕組みです。1金融機関につき預金者1人当たり「元本1,000万円までとその利息」が保護の対象。
Wikipediaによると、1971年(昭和46年)7月に制度が導入された時には上限が100万円であった。その後、一人あたりの預金高の上昇にあわせて1979年(昭和54年)6月に300万円、1986年(昭和61年)7月に1000万円、2001年(平成13年)にその利息も保護と上限も引き上げられた。一時金融危機の頃に全額保護を行うペイオフ凍結の時期があったが、現在は「元本1,000万円までとその利息」が保護の対象となっている。
実際には発動されたのは2010年(平成22年)9月、日本振興銀行に対してが初めてであった。
保護対象額が1,000万円になったのは1986年からで、それから40年据え置き。利息が対象になったのは2001年からで、そこからでも25年間金額が変わっていない。平成時代はデフレ下であったので、それでも問題はなかったが、インフレの令和にあってはそろそろ上限の引き上げがあってもよいのではないだろうか?所得税の基礎控除+給与所得控除ではインフレを引き上げ理由として上げていた。もちろん、預金から投資への大号令がかかっている現在、その議論はなかなかしにくいのだろうがそろそろ引き上げてもいいのではないだろうか?
ゆうちょ銀行の貯金限度額は1991年11月にそれまでの700万円から1,000万円に。2016年4月に1,000万円から 1,300万円 に引き上げ。2019年4月 「通常貯金」と「定期性貯金」が別枠となり、合計 2,600万円 に倍増(各1,300万円)。と増加していることを考えると
自分個人の預金が1千万円を超えることは当面ないし、それ以上になりそうなら複数の金融機関に預け入れればいい。そもそもそれだけの金額を運用しないなんてことは自分には考えにくいので、別枠保護される証券口座や個人向け国債などの形になっているはずだ。
こんなことを考えるきっかけは、自分の住んでいるマンションの修繕積立金が億円単位で銀行の普通預金として預けられていることを知ったため。いちいち小口に分割して預金するなんて面倒だし、1千万円づつにすると20〜30の機関になって、破綻リスクのある中小の地方銀行・信用金庫などに預け入れることになってかえって危険だ。本来なら当座預金にしたほうがいいのだろうが、多少の預金金利目的で普通預金になっているのだろうか?マンション建設当初は4つの都市銀行に分散していたようだが、その後の合併で2行になってしまっているようだ。
今日は一日中自宅にいたので、取り止めもなく考えたことを日記に書いた。